

Курсовая работа по страхованию на заказ
Узнать стоимость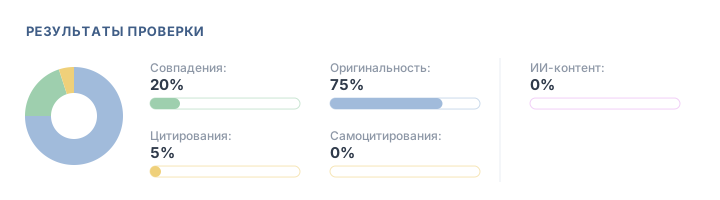
-
От 12 часов
-
АП от 75%
-
Правки бесплатно

Только уникальные работы
- Работа проверяется в системах Антиплагиат, etxt, АП ВУЗ (по требованиям вашего ВУЗа) без использования ИИ генерации


Подготовим курсовую работу по страхованию "под ключ"
- преподавателей
- 77509 студента
- 4587 работ выполняются
Как получить помощь?
5 минут
Платите только за выполненную работу

Переживаете за доработки? Они бесплатны
на проверку!

-
Доработки по требованиям преподавателей включены в стоимость.
Гарантийный срок — до 21 дня, это период в течение которого вы можете обратиться за бесплатными доработками.
-
Бесплатная онлайн-поддержка до защиты
Наши менеджеры ответят на любой вопрос 24/7
на первый заказ
Может быть интересно
Другие работы по страхованию
Курсовую по страхованию возвращают не за нехватку теории, а за практическую главу, где показатели страховщика взяты из пресс-релиза вместо отчётности и не пересчитаны. Ниже: выбор темы и вида страхования, нормативная база и сноски, данные страхового рынка, расчёты и показатели страховщика. Пункты связаны: узкая тема задаёт нужный закон и форму отчётности, а без свежих данных расчёт убыточности теряет смысл. Разбираем каждый пункт: цена — от 1 200 ₽, срок — от 12 часов.
Выбор темы и вида страхования
Тема курсовой работы по страховому делу выигрывает, когда в ней назван один вид страхования и один объект анализа: «страхование технических рисков» проверяемо, «страхование в России» — нет. Узкая формулировка сразу подсказывает закон, источники данных и показатели для расчёта.
- Обязательное страхование — ОСАГО, медицинское, пенсионное и социальное; опора на профильные федеральные законы и данные государственных фондов.
- Личное страхование — страхование жизни, пожизненное, страхование заёмщика при кредите; ключевые вопросы — добровольность, возврат премии, период охлаждения.
- Имущественное страхование — имущество организаций, технические риски, авиационное и космическое страхование, где крупный договор не обходится без перестрахования.
- Страхование ответственности — профессиональная ответственность врачей и других специалистов; тема стыкуется с гражданским и административным правом.
- Страховая компания как объект — финансы, продажи, резервы, финансовая устойчивость и риск разорения.
Страхование или управление риском
Часть тем только звучит как страхование. «Страхование валютных рисков банка» — это хеджирование форвардами, опционами и открытой валютной позицией, а не договор со страховщиком. Курсовая с таким названием оговаривает в первой главе, в каком смысле используется термин, иначе руководитель спросит, где в работе страховщик, страхователь и страховой случай.
Нормативная база и сноски
Нормативная глава курсовой по страхованию строится на действующих редакциях: Гражданский кодекс РФ (глава 48 «Страхование»), Закон РФ «Об организации страхового дела в Российской Федерации» и профильный закон по выбранному виду. Ссылка на редакцию, утратившую силу, заметна сразу: страховое законодательство правится часто.
| Тема | Профильный акт |
|---|---|
| ОСАГО | Федеральный закон «Об обязательном страховании гражданской ответственности владельцев транспортных средств» |
| Медицинское страхование | Федеральный закон «Об обязательном медицинском страховании в Российской Федерации» |
| Пенсионное страхование и стаж | Федеральные законы «Об обязательном пенсионном страховании в Российской Федерации» и «О страховых пенсиях» |
| Взаимное страхование | Федеральный закон «О взаимном страховании» |
| Тендеры на страхование | законодательство о контрактной системе и о закупках отдельными видами юридических лиц |
Регулятор и фонды
Надзор за страховщиками ведёт Банк России: его указания и положения задают требования к страховым резервам, собственным средствам и отчётности, и цитируются они как нормативные акты с номером и датой, а не как новость с сайта. Социальное страхование описывается с учётом того, что Пенсионный фонд и Фонд социального страхования объединены в Социальный фонд России.
Список источников оформляется по методичке: нормативные акты по юридической силе, затем литература, затем статистика и отчётность с датой обращения.
Данные страхового рынка
Данные для курсовой работы о страховании берутся из первичных источников: статистики Банка России по страховщикам и бухгалтерской отчётности компаний, а не из рейтингов в новостях. Статистика регулятора даёт премии и выплаты по видам страхования и регионам, отчётность компании — её резервы, расходы и финансовый результат.
- Рынок в целом — сборы премий, выплаты, число страховщиков, доля крупнейших компаний и концентрация рынка.
- Вид страхования — динамика премий и выплат, например по ОСАГО или страхованию жизни.
- Регион или отрасль — региональный рынок или страхование в отрасли, где данные собираются из нескольких источников.
- Компания — отчётность по отраслевым стандартам бухгалтерского учёта, пояснения к ней, аудиторское заключение.
Сопоставимость цифр
Показатели одного года без сравнения с рынком ничего не доказывают: рост выплат может означать и проблемы компании, и общий рост убытков по виду страхования. Поэтому анализ ведут за несколько отчётных лет. Отдельная ловушка — переход страховщиков на отраслевые стандарты учёта: часть строк изменила состав, и сравнение старых и новых форм без оговорки даёт ложный скачок.
Расчёты и показатели страховщика
Расчётная часть курсовой по страхованию — набор коэффициентов, по которым видно, зарабатывает ли страховщик на страховых операциях и выдержит ли крупные выплаты. Каждый показатель считается по годам и сравнивается с рынком.
| Показатель | Как считается | Что показывает |
|---|---|---|
| Коэффициент выплат | выплаты / премии | какая часть сборов возвращается страхователям |
| Коэффициент убыточности | убытки / заработанные премии | результат страхового портфеля без расходов |
| Комбинированный коэффициент | (убытки + расходы на ведение дела) / заработанные премии | выше единицы — страховые операции убыточны |
| Доля расходов на продажи | аквизиционные расходы / премии | во что обходится привлечение договоров |
| Доля перестрахования | премии, переданные перестраховщикам / все премии | какой риск компания оставляет у себя |
Финансовая устойчивость и вероятность разорения
Тема финансовой устойчивости требует модели, а не описания. В учебных работах используют коэффициент Коньшина для сравнения устойчивости страховых операций и модель Крамера–Лундберга, где вероятность разорения зависит от начального капитала, интенсивности убытков и нагрузки в тарифе.
Для тарифной политики считают нетто-ставку по вероятности страхового случая и среднему убытку, затем брутто-ставку с нагрузкой на расходы и прибыль. Каждая формула сопровождается расшифровкой обозначений, источником цифр и выводом о том, что показатель значит для компании.
Темы, с которыми обращаются
- перспективы обязательных видов страхования — ОСАГО, медицинского, пенсионного;
- личное страхование: страхование жизни, пожизненное, страхование заёмщика по кредиту;
- страхование имущества и технических рисков, выбор страховщика на тендере;
- финансы страховой компании: расходы на продажи, резервы, вероятность разорения;
- состояние и перспективы страхового рынка России, взаимное страхование;
- отраслевые виды: туризм, авиационное и космическое страхование, ответственность медицинских работников.
Сколько стоит
Цена курсовой работы по страхованию — от 1 200 ₽ при минимальном сроке от 12 часов; итоговая стоимость зависит от объёма расчётов и того, собираются ли данные компании с нуля.
- минимальная цена — от 1 200 ₽;
- минимальный срок — от 12 часов;
- оплата после проверки, доработки 21 день бесплатно;
- отдельно заказывают расчётную главу по отчётности конкретного страховщика или презентацию к защите.
Курсовая на заказ выходит недорого, когда тема, методичка и исходные данные есть сразу: автор не тратит время на поиск отчётности и согласование формулировок.
Сроки
Срок подготовки курсовой по страховому делу — от 12 часов на главу или пересчёт показателей; полная работа с нормативной частью и расчётами по отчётности занимает дольше, плюс время на правки руководителя.
- от 12 часов — отдельная глава, пересчёт коэффициентов, исправления по замечаниям;
- полная курсовая — срок автор называет, увидев тему и объём расчётов;
- срочно — реально, если данные компании собраны и методичка приложена;
- плюс время на правки руководителя.
Оригинальность и проверка
Курсовую пишет автор, который разбирается в страховании, без нейросетей: текст строится на актуальных законах, ваших данных и собственных расчётах. Цитаты из законов оформляются со сноской, а оригинальность набирается анализом показателей и выводами; ориентир при проверке — 70 %, точный порог из методички указывается при заказе.
Почему работу возвращают
- в разделе о текущем состоянии фигурируют Пенсионный фонд и ФСС вместо Социального фонда России или утратившие силу редакции законов;
- страховая сумма, страховая премия и страховая выплата используются как синонимы;
- хеджирование валютного риска выдано за договор страхования без оговорки;
- показатели компании взяты из рекламы и рейтингов, а не из отчётности;
- коэффициенты посчитаны за один год и не сопоставлены с рынком;
- «перспективы развития» в заключении не опираются ни на один расчёт.
Что прислать вместе с заказом
- тема и методичка с требованиями к структуре, объёму и сноскам;
- вид страхования и название компании, если практическая глава строится на её примере;
- период анализа, заданный руководителем;
- данные с места практики, если есть: продажи, тарифы, статистика убытков;
- требуемая оригинальность и срок сдачи.
Как заказать
Чтобы заказать курсовую, опишите задание — это бесплатно: 3–5 авторов присылают предложения с ценой от 1 200 ₽ и сроком от 12 часов, и вы выбираете того, кто понял тему. Деньги переводятся автору после вашей проверки.
Можно взять реальную страховую компанию, если практики не было?
Да, можно. Публичной отчётности страховщика и статистики Банка России хватает, чтобы посчитать коэффициенты выплат, убыточности и расходов на продажи за несколько лет.
Посчитаете вероятность разорения страховой компании?
Да, по модели из методички: коэффициент Коньшина или модель Крамера–Лундберга. Параметры берутся из отчётности компании, каждый шаг расчёта расписан в тексте.
Тема про страхование валютных рисков банка — это вообще страхование?
По сути это хеджирование, а не договор со страховщиком. Во введении курсовой это оговаривается, и вопрос руководителя о страхователе и страховом случае снимается заранее.
Учитывать ли объединение ПФР и ФСС в теме про социальное страхование?
Да, обязательно. Текущее состояние описывается через Социальный фонд России, а прежние фонды упоминаются только при анализе прошлых периодов.
-
СтоимостьОт 1200 рублей
-
Срок выполненияот 12 часов
-
Время отклика на заказ~ 30 минут
-
КорректировкиБесплатно
-
Гарантия на работуДо 21 дня
-
Оригинальностьот 70%
-
Безопасная сделка
-
Служба поддержки 24/7
-
Общение с автором
-
Конфиденциальность


