

Курсовая работа по эконометрике на заказ
Узнать стоимость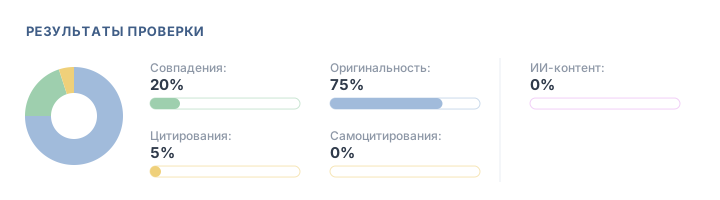
-
От 12 часов
-
АП от 75%
-
Правки бесплатно

Только уникальные работы
- Работа проверяется в системах Антиплагиат, etxt, АП ВУЗ (по требованиям вашего ВУЗа) без использования ИИ генерации


Подготовим курсовую работу по эконометрике "под ключ"
- преподавателей
- 77513 студента
- 4587 работ выполняются
Как получить помощь?
5 минут
Платите только за выполненную работу

Переживаете за доработки? Они бесплатны
на проверку!

-
Доработки по требованиям преподавателей включены в стоимость.
Гарантийный срок — до 21 дня, это период в течение которого вы можете обратиться за бесплатными доработками.
-
Бесплатная онлайн-поддержка до защиты
Наши менеджеры ответят на любой вопрос 24/7
на первый заказ
Может быть интересно
Другие работы по эконометрике
Регрессию в курсовой по эконометрике принимают не по высокому коэффициенту детерминации, а по тому, пережила ли модель тесты на гетероскедастичность, автокорреляцию и мультиколлинеарность. Ниже: спецификация модели и данные, оценка и тесты остатков, системы одновременных уравнений, интерпретация и прогноз, программы и оформление расчётов. Пункты держатся друг за друга: ошибка в спецификации искажает тесты, а без чистых остатков ни коэффициенты, ни прогноз нельзя интерпретировать. Разбираем каждый пункт: цена — от 1 200 ₽, срок — от 12 часов.
Спецификация модели и данные
Курсовая работа по эконометрике начинается со спецификации: какую переменную объясняет модель, какими факторами и в какой форме — линейной, степенной или логарифмической. Форму обосновывают экономической теорией и графиком рассеяния. Перебирать варианты, пока коэффициент детерминации не станет красивым, нельзя.
- Зависимая переменная — показатель, который объясняет модель: рождаемость, доля расходов населения на продукты, курс национальной валюты, цена квартиры.
- Факторы — сначала отбираются по смыслу, затем проверяются матрицей парных корреляций на мультиколлинеарность.
- Тип данных — пространственные (регионы, квартиры, компании), временные ряды или панель. От типа зависят методы и набор тестов.
- Источник — Росстат, ЕМИСС, отчётность компаний, биржевые котировки, объявления о продаже. В работе указано, откуда и за какой период взят каждый ряд.
Когда исходных данных нет
Если исходных данных нет, тему эконометрической курсовой менять не нужно. Автор соберёт выборку по официальной статистике или открытым источникам, приведёт показатели к сопоставимым единицам, дефлирует стоимостные ряды за длинный период и опишет всё это в отдельном параграфе. Руководитель читает этот параграф внимательно: по нему видно, что выборка не придумана.
Оценка и тесты остатков
Оценка модели в курсовой по эконометрике — это не только коэффициенты МНК, но и проверка предпосылок теоремы Гаусса–Маркова. Без такой проверки оценки могут оказаться неэффективными, а t-статистики — ложными. У каждого нарушения есть экономическая причина, и её нужно назвать, а не ограничиться p-значением.
| Нарушение | Как выявить | Что делать |
|---|---|---|
| Гетероскедастичность | тесты Уайта, Бройша–Пагана, Голдфелда–Квандта | робастные стандартные ошибки, взвешенный МНК, логарифмирование |
| Автокорреляция остатков | статистика Дарбина–Уотсона, тест Бройша–Годфри | обобщённый МНК, поправка Кохрейна–Оркатта, лаговые переменные |
| Мультиколлинеарность | парные корреляции, VIF | исключение или объединение факторов, главные компоненты |
| Неверная форма связи | тест Рамсея RESET | другая функциональная форма, нелинейные члены |
Экономические причины нарушений
Гетероскедастичность в пространственных данных возникает из-за масштаба. Расходы обеспеченных домохозяйств разбросаны сильнее, чем расходы бедных, а цены дорогих квартир — сильнее, чем дешёвых. Автокорреляция во временных рядах появляется из-за инерции экономики, пропущенного фактора или сезонности. Если причина объяснена словами, тест перестаёт быть ритуалом и становится аргументом.
Для временных рядов отдельно проверяют стационарность расширенным тестом Дики–Фуллера. Регрессия двух трендовых рядов даёт высокий коэффициент детерминации и значимые коэффициенты, даже когда связи нет. Это ложная регрессия, и руководители узнают её сразу.
Системы одновременных уравнений
Системы одновременных уравнений нужны в курсовой работе по эконометрике, когда переменные определяют друг друга: спрос и предложение, цена и объём, доход и потребление. Обычный МНК к структурной форме такой системы неприменим: оценки получаются смещёнными и несостоятельными.
- Структурная и приведённая форма — система записывается в обеих формах, эндогенные и экзогенные переменные явно разделены.
- Идентификация — для каждого уравнения проверяются порядковое (счётное) правило и ранговое условие через определитель матрицы коэффициентов при исключённых переменных.
- Метод оценки — косвенный МНК для точно идентифицируемого уравнения, двухшаговый МНК для сверхидентифицируемого. Неидентифицируемое уравнение не оценивают.
- Сравнение — результаты двухшагового и обычного МНК ставят рядом, чтобы показать величину смещения.
Проблема идентификации может быть самостоятельной темой курсовой. Тогда теоретическая глава весит больше расчётной: нужны доказательство необходимого и достаточного условий, примеры неидентифицируемых уравнений и способы это исправить — дополнительные экзогенные переменные или ограничения на параметры.
Интерпретация и прогноз
Интерпретация в курсовой по эконометрике переводит коэффициенты на язык экономики: насколько меняется результат, если фактор растёт на единицу, а остальные факторы не меняются. В логарифмической модели коэффициент читается как эластичность, у фиктивной переменной — как сдвиг относительно базовой группы.
- значимость коэффициентов проверяется t-критерием Стьюдента, значимость модели в целом — F-критерием Фишера;
- качество подгонки — скорректированный коэффициент детерминации и средняя ошибка аппроксимации;
- прогноз даётся точечный и интервальный, с доверительными границами, а не одним числом;
- модель проверяют на отложенной части выборки: строят её без последних наблюдений и сравнивают прогноз с фактом.
Корреляция не доказывает причинность, поэтому вывод формулируют осторожно. Правильно: «рост доходов связан с увеличением доли непродовольственных расходов». Неправильно: «доходы вызывают рост». Для прогноза структуры расходов или курса валюты отдельно указывают горизонт, на котором модели можно доверять.
Программы и оформление расчётов
Расчёты для курсовой работы делают в программе, которую требует кафедра: Excel с надстройкой «Анализ данных», Gretl, R (RStudio), Python или Stata. Результат везде одинаков, различается воспроизводимость. По скрипту R или Python руководитель может повторить расчёт, а в таблице Excel — проследить формулы.
- исходные данные — в приложении или отдельным файлом;
- результаты программ — сводные таблицы с коэффициентами, стандартными ошибками и p-значениями, а не скриншоты на полстраницы;
- уравнение модели записано в тексте вместе с оценками коэффициентов;
- графики — рассеяния, остатков, фактических и прогнозных значений.
Темы, с которыми обращаются
- системы одновременных уравнений и проблема их идентификации;
- гетероскедастичность и автокорреляция остатков: экономические причины и тесты;
- зависимость демографических показателей от социально-экономических факторов;
- прогноз структуры расходов населения;
- факторы курсов национальных валют и стоимости публичных компаний;
- регрессионные модели цен на жильё по районам города.
Сколько стоит
Цена курсовой работы по эконометрике — от 1 200 ₽, минимальный срок — от 12 часов. Итоговая стоимость зависит от объёма расчётов, сбора данных и программы, в которой нужно считать.
- минимальная цена — от 1 200 ₽;
- минимальный срок — от 12 часов;
- оплата после проверки, доработки 21 день бесплатно;
- отдельно заказывают сбор и подготовку данных, скрипт на R или Python, презентацию к защите.
Курсовая на заказ выходит недорого, если данные уже собраны, а модель задана методичкой: автору остаются оценка, тесты и интерпретация.
Сроки
Эконометрическая курсовая занимает от 12 часов, если нужна расчётная глава или доработка по замечаниям. Полная работа с теорией, сбором данных и системой уравнений займёт больше — срок зависит от объёма выборки.
- от 12 часов — одна модель, тесты остатков или доработка расчётов;
- дольше — полная курсовая со сбором данных и теоретической главой;
- плюс время на правки руководителя.
Срочно можно сделать расчётную часть, если данные и спецификация уже есть. Сбор выборки из статистики ускорить сложнее всего.
Оригинальность и проверка
Эконометрическую курсовую пишет автор, который сам ведёт расчёты, без нейросетей. Текст объясняет именно ваши коэффициенты и остатки, а не пересказывает учебник. Порог оригинальности указывается при заказе; типичное требование — 70 %.
Почему работу возвращают
- модель обоснована только высоким коэффициентом детерминации, тесты остатков не проведены;
- построена регрессия нестационарных временных рядов без проверки на единичный корень;
- в модель включены сильно коррелирующие факторы, и знаки коэффициентов противоречат теории;
- система одновременных уравнений оценена обычным МНК без проверки идентификации;
- коэффициенты истолкованы без единиц измерения, корреляция выдана за причинность;
- прогноз дан одним числом, без доверительного интервала.
Что прислать вместе с заказом
Чтобы оценить задание по эконометрике, автору нужны тема, методичка и всё, что кафедра уже определила.
- тема и план, если он утверждён;
- исходные данные или источник и период: Росстат, отчётность, котировки;
- программа для расчётов и нужен ли файл с ними;
- обязательные методы: какие тесты, какая форма модели, нужна ли система уравнений;
- требования к оформлению и порог оригинальности;
- замечания руководителя, если работа уже возвращалась.
Как заказать
Заказать эконометрическую курсовую можно бесплатно и без обязательств. Вы описываете задание, 3–5 авторов присылают предложения с ценой от 1 200 ₽ и сроком от 12 часов, и вы выбираете исполнителя. Деньги переводятся автору после вашей проверки.
Данные нужно искать самому?
Нет, если данных нет, автор соберёт выборку из Росстата, ЕМИСС или открытых источников. В работе будет указано, откуда и за какой период взят каждый показатель.
Посчитаете в RStudio, а не в Excel?
Да, расчёт можно сделать в R, Gretl, Python, Stata или Excel — в программе, которую требует кафедра. Скрипт или файл расчётов прикладывается, чтобы руководитель мог повторить результат.
А если коэффициенты получатся незначимыми?
Незначимый коэффициент — тоже результат, если модель построена корректно и это объяснено в выводах. Автор проверит форму связи и набор факторов, но подгонять данные под нужную значимость не будет.
Нужна ли проверка идентификации, если в системе всего два уравнения?
Да, идентификацию проверяют для каждого уравнения, сколько бы их ни было. Без неё нельзя выбрать между косвенным и двухшаговым МНК.
-
СтоимостьОт 1200 рублей
-
Срок выполненияот 12 часов
-
Время отклика на заказ~ 30 минут
-
КорректировкиБесплатно
-
Гарантия на работуДо 21 дня
-
Оригинальностьот 70%
-
Безопасная сделка
-
Служба поддержки 24/7
-
Общение с автором
-
Конфиденциальность


