

Отчёт по практике на заказ: финансовый менеджмент
Узнать стоимость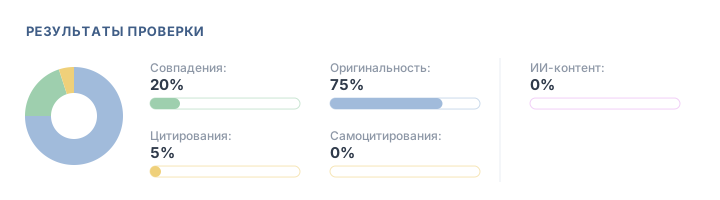
-
От 12 часов
-
АП от 75%
-
Правки бесплатно

Только уникальные работы
- Работа проверяется в системах Антиплагиат, etxt, АП ВУЗ (по требованиям вашего ВУЗа) без использования ИИ генерации


Подготовим отчет по практике: финансовый менеджмент "под ключ"
- преподавателей
- 77512 студента
- 4587 работ выполняются
Как получить помощь?
5 минут
Платите только за выполненную работу

Переживаете за доработки? Они бесплатны
на проверку!

-
Доработки по требованиям преподавателей включены в стоимость.
Гарантийный срок — до 21 дня, это период в течение которого вы можете обратиться за бесплатными доработками.
-
Бесплатная онлайн-поддержка до защиты
Наши менеджеры ответят на любой вопрос 24/7
на первый заказ
Может быть интересно
Другие работы по финансовому менеджменту
Отчёт с практики по финансовому менеджменту принимают не за описание предприятия, а за расчёты по его реальной отчётности и выводы из них. Ниже: структура отчёта, финансовый анализ предприятия, управление капиталом и задолженностью, рекомендации и планирование, приложения и оформление. Блоки держатся друг за друга: мероприятия без посчитанных коэффициентов руководитель считает фантазией, а коэффициенты без приложенного баланса — непроверяемыми. Разбираем каждый пункт: цена — от 1 800 ₽, срок — от 3 часов.
Структура отчёта
Отчёт по практике в финансовом менеджменте состоит из введения, характеристики организации, аналитической части с расчётами, проектной части с мероприятиями, заключения и приложений с отчётностью.
- Введение — цель и задачи практики, организация как объект, анализируемый период, источники данных.
- Характеристика организации — вид деятельности, организационная структура, место финансовой службы и её функции, положения учётной политики, которые влияют на показатели.
- Аналитическая часть — горизонтальный и вертикальный анализ отчётности, коэффициенты ликвидности, устойчивости, деловой активности и рентабельности.
- Проектная часть — проблемы, найденные в анализе, мероприятия и расчёт их эффекта.
- Заключение — итог по каждой задаче практики без новых цифр.
- Приложения — баланс, отчёт о финансовых результатах, расчётные таблицы, дневник и характеристика.
Производственная, преддипломная и отчёт в формате кейсов
Производственная практика описывает работу финансовой службы и выполненные на месте задания: подготовку платёжного календаря, сверку расчётов с контрагентами, участие в бюджетировании. Преддипломная собирает материал под тему выпускной работы, поэтому в ней больше глубины по одной проблеме — например, по кредиторской задолженности, — а мероприятия потом переходят в главу ВКР.
Часть программ принимает отчёт как набор решённых кейсов. Каждый кейс оформляется одинаково: условие, исходные данные, расчёт с формулами, управленческий вывод. Вывод «коэффициент ниже нормы» кейс не закрывает — нужно решение, которое принял бы финансовый менеджер.
Финансовый анализ предприятия
Финансовый анализ в отчёте по практике строится на бухгалтерском балансе и отчёте о финансовых результатах минимум за два смежных периода: одна отчётная дата не показывает ни динамики, ни тенденции.
| Группа показателей | Что показывает | Какие коэффициенты считают |
|---|---|---|
| Ликвидность | способность гасить краткосрочные обязательства | текущая, быстрая, абсолютная ликвидность |
| Финансовая устойчивость | зависимость от заёмных источников | автономия, финансовый леверидж, обеспеченность собственными оборотными средствами |
| Деловая активность | скорость оборота ресурсов | оборачиваемость запасов, дебиторской и кредиторской задолженности, операционный и финансовый цикл |
| Рентабельность | отдачу активов, капитала и продаж | ROA, ROE, рентабельность продаж, факторная модель Дюпона |
Горизонтальный и вертикальный анализ
Горизонтальный анализ сравнивает статьи баланса между периодами и показывает, что выросло и что сократилось. Вертикальный — долю каждой статьи в валюте баланса, то есть из чего состоят имущество и источники его финансирования. Вместе они отвечают на вопрос, за счёт чего организация росла: за счёт прибыли или за счёт долгов.
Как писать вывод по коэффициенту
Фраза «коэффициент текущей ликвидности снизился» ничего не объясняет. Вывод называет причину в операциях организации — рост запасов, увеличение отсрочек покупателям, погашение долгосрочного кредита за счёт оборотных средств — и последствие для финансового положения. Такой вывод потом становится основанием для мероприятия в проектной части.
Управление капиталом и задолженностью
Раздел об управлении капиталом превращает отчёт по практике из пересказа баланса в работу по финансовому менеджменту: здесь видно, как организация финансирует деятельность и во что ей это обходится.
- Структура капитала — соотношение собственных и заёмных источников, цена каждого, средневзвешенная стоимость капитала (WACC).
- Кредиторская задолженность — состав по группам кредиторов, сроки погашения, доля просроченной, отсрочка поставщиков как бесплатный источник финансирования и её пределы.
- Дебиторская задолженность — группировка по срокам возникновения, крупнейшие должники, резерв по сомнительным долгам, сопоставление с кредиторской.
- Заёмные средства — условия кредитов, эффект финансового рычага, покрытие процентов операционной прибылью.
- Оборотный капитал — политика финансирования: консервативная, умеренная или агрессивная, и чем она оборачивается для ликвидности.
Если практика в группе компаний
Консолидированная отчётность группы требует отдельного разбора: внутригрупповые обороты и взаимные долги исключаются, поэтому показатели группы расходятся с показателями отдельной компании. В отчёте это прямо оговаривается, иначе рентабельность и оборачиваемость читаются неверно, а сравнение с отчётностью по РСБУ теряет смысл.
Рекомендации и планирование
Рекомендации в отчёте по практике в финансовом менеджменте вытекают из проблем, найденных в анализе, и имеют посчитанный эффект — иначе руководитель вернёт проектную часть.
- ускорение оборота дебиторской задолженности: скидка за досрочную оплату, факторинг, лимиты отсрочки по покупателям;
- реструктуризация кредиторской задолженности и график платежей без штрафов;
- сокращение сверхнормативных запасов и высвобождение оборотных средств;
- бюджет движения денежных средств и платёжный календарь;
- система мониторинга финансового состояния: набор показателей, пороговые значения и порядок реакции на отклонения.
Как показать эффект мероприятия
Эффект считается пересчётом показателей «до» и «после»: прогнозный баланс с учётом мероприятия, новые значения ликвидности, оборачиваемости и рентабельности, высвобожденная сумма денег. Для инвестиционного мероприятия добавляются чистая приведённая стоимость (NPV), внутренняя норма доходности (IRR) и срок окупаемости, а источник финансирования — собственные средства, кредит или лизинг — обосновывается отдельно.
Приложения и оформление
Приложения в отчёте по практике — это бухгалтерская отчётность организации, расчётные таблицы, организационная структура, дневник и характеристика с места практики.
Каждая цифра в тексте должна находиться в приложенной отчётности: руководитель проверяет выборочно, и одно расхождение ставит под сомнение весь анализ. Таблицы в тексте нумеруются и сопровождаются источником, расчёты удобно сдавать в Excel с живыми формулами. Если организация не разрешает раскрывать название, его обезличивают, а данные сохраняют.
Темы, с которыми обращаются
Отчёт по практике на заказ по финансовому менеджменту чаще всего пишут по таким типам тем:
- управление кредиторской и дебиторской задолженностью организации;
- анализ финансового состояния и финансовой устойчивости;
- консолидированная отчётность группы компаний и анализ её основных показателей;
- совершенствование финансового менеджмента и мониторинг финансового состояния;
- источники финансирования и использование заёмных средств;
- мероприятия по проблемам, выявленным на преддипломной практике.
Сколько стоит
Цена отчёта по практике — от 1 800 ₽ при минимальном сроке от 3 часов; итоговая стоимость зависит от числа анализируемых периодов и объёма проектной части. Недорого выходит, когда отчётность организации и методичка уже собраны.
- минимальная цена — от 1 800 ₽;
- минимальный срок — от 3 часов;
- оплата после проверки, доработки 21 день бесплатно;
- отдельно заказывают заполнение дневника и презентацию к защите практики.
Сроки
Срок отчёта по практике — от 3 часов на отдельный раздел или пересчёт коэффициентов; полный отчёт с анализом за несколько периодов и мероприятиями требует больше времени, плюс время на правки руководителя.
- от 3 часов — раздел, кейс или доработка расчётов;
- дольше — полный отчёт с характеристикой, анализом и проектной частью;
- срочно — если отчётность уже на руках и задание не требует сбора данных;
- плюс время на правки руководителя практики.
Оригинальность и проверка
Отчёт по практике пишет автор, который знает финансовый менеджмент, без нейросетей: расчёты делаются по отчётности вашей организации, поэтому выводы не повторяют чужие работы.
Если кафедра требует оригинальность 70 %, укажите это при заказе — автор учтёт порог в описательной части и выводах.
Почему работу возвращают
- анализ сделан за один период, без динамики;
- коэффициенты посчитаны, но причины их изменения не названы;
- цифры в тексте расходятся с приложенным балансом;
- мероприятия не связаны с найденными проблемами и не имеют расчёта эффекта;
- вместо работы финансовой службы описана история компании с её сайта;
- кредиторская задолженность разобрана одной строкой, без структуры и сроков.
Что прислать вместе с заказом
Для расчёта цены и срока нужны вводные по практике и организации:
- программа практики, методичка и индивидуальное задание;
- бухгалтерский баланс и отчёт о финансовых результатах за нужные периоды — или название и ИНН организации, если отчётность публичная;
- тема выпускной работы, если практика преддипломная;
- формы дневника и характеристики, условия кейсов, если отчёт сдаётся кейсами;
- дата сдачи.
Как заказать
Чтобы заказать отчёт, опишите задание и приложите методичку: 3–5 авторов пришлют предложения с ценой от 1 800 ₽ и сроком от 3 часов. Размещение заказа бесплатно, деньги переводятся автору после вашей проверки.
Организация не даёт свою отчётность — отчёт всё равно получится?
Да. Отчётность большинства коммерческих организаций открыта в государственном информационном ресурсе бухгалтерской отчётности, достаточно названия и ИНН.
Расчёты коэффициентов будут в Excel с формулами?
Да, если это нужно: таблицы ликвидности, устойчивости и оборачиваемости сдаются файлом с живыми формулами, и руководитель видит, откуда взялось каждое значение.
У меня профиль «аудит и финансовый менеджмент» — нужен ли раздел по аудиту?
Да, если его требует программа практики. Тогда к финансовому анализу добавляется описание внутреннего контроля и проверки отдельного участка учёта, например расчётов с поставщиками.
Мероприятия из преддипломного отчёта можно потом взять в ВКР?
Да, проектную часть преддипломной практики строят сразу под тему выпускной работы. Расчёт эффекта из отчёта становится основой третьей главы.
-
СтоимостьОт 1800 рублей
-
Срок выполненияот 3 часов
-
Время отклика на заказ~ 30 минут
-
КорректировкиБесплатно
-
Гарантия на работуДо 21 дня
-
Оригинальностьот 70%
-
Безопасная сделка
-
Служба поддержки 24/7
-
Общение с автором
-
Конфиденциальность


