

Магистерская диссертация по финансовому менеджменту на заказ
Узнать стоимость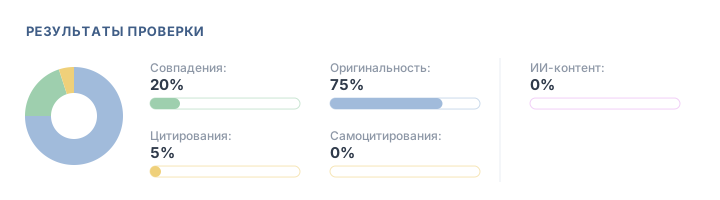
-
От 12 часов
-
АП от 75%
-
Правки бесплатно

Только уникальные работы
- Работа проверяется в системах Антиплагиат, etxt, АП ВУЗ (по требованиям вашего ВУЗа) без использования ИИ генерации


Подготовим магистерскую диссертацию по финансовому менеджменту "под ключ"
- преподавателей
- 77507 студента
- 4587 работ выполняются
Как получить помощь?
5 минут
Платите только за выполненную работу

Переживаете за доработки? Они бесплатны
на проверку!

-
Доработки по требованиям преподавателей включены в стоимость.
Гарантийный срок — до 21 дня, это период в течение которого вы можете обратиться за бесплатными доработками.
-
Бесплатная онлайн-поддержка до защиты
Наши менеджеры ответят на любой вопрос 24/7
на первый заказ
Может быть интересно
Другие работы по финансовому менеджменту
Рецензент магистерской диссертации по финансовому менеджменту смотрит не на объём теории, а на то, выдерживают ли рекомендации проверку расчётом на отчётности реальной компании. Ниже: постановка проблемы и новизна, методы оценки финансовой устойчивости, аналитическая глава на данных компании, проектные рекомендации и их эффект. По отдельности части не держатся: рекомендация без расчёта эффекта читается как пожелание, а анализ без обоснованной методики превращается в таблицу коэффициентов без выводов. Разбираем каждый пункт: цена — от 14 000 ₽, срок — от 1 недели.
Постановка проблемы и новизна
Магистерская диссертация по финансовому менеджменту начинается с проблемы, которую можно измерить: падает ликвидность, растёт долговая нагрузка, не хватает собственных оборотных средств, дебиторская и кредиторская задолженность оборачиваются с разной скоростью. Формулировка «обеспечение финансовой устойчивости предприятия на основе современных методов» годится как направление, но не как тема: в ней нет объекта, отрасли и ответа на вопрос, какой метод считается современным.
Во введении магистерской работы по финансам закрепляются элементы, которые потом проверяются по всему тексту:
- Объект — конкретная организация или группа организаций одной отрасли.
- Предмет — изучаемые финансовые отношения: как формируется капитал, как управляются оборотные активы, какая выбрана долговая политика.
- Цель и задачи — каждую задачу закрывает свой параграф, ни одна не остаётся только во введении.
- Научная новизна — что предлагается сверх учебника: методика, адаптированная к отрасли, интегральный показатель, учёт стадии жизненного цикла.
- Практическая значимость — кто и как применит результат в компании.
Как сузить слишком широкую тему
Широкую тему сужают три уточнения: отрасль, горизонт анализа и управленческий инструмент. «Финансовая устойчивость компании» превращается в «диагностику финансовой устойчивости строительной организации с учётом стадии жизненного цикла». Сразу понятно, какие показатели считать, с чем их сравнивать и какого вывода ждёт комиссия. Новизна в магистерской не обязана быть открытием: достаточно показать, что типовая методика на выбранном объекте даёт искажённую картину, и предложить поправку.
Методы оценки финансовой устойчивости
Методическая часть магистерской диссертации по финансовому менеджменту — это обоснованный выбор инструментов под объект, а не перечень всех показателей из учебника. Комиссия спрашивает, почему взяты именно эти коэффициенты и модели и чего они не видят. Ответ должен стоять в тексте до расчётов.
| Подход | Что показывает | Где ограничен |
|---|---|---|
| Коэффициентный анализ: автономия, финансовая зависимость, текущая ликвидность, обеспеченность собственными оборотными средствами | Структуру капитала и способность платить по краткосрочным обязательствам | Нормативы усреднены и не учитывают отрасль |
| Абсолютные показатели обеспеченности запасов источниками | Тип финансовой устойчивости — от абсолютной до кризисной | Шкала грубая и зависит от того, как оценены запасы |
| Модели прогнозирования банкротства: Альтмана, Таффлера, отечественные | Риск неплатёжеспособности в одном числе | Построены на выборках других рынков и периодов |
| Анализ денежных потоков | Реальную способность обслуживать долг | Нужен отчёт о движении денежных средств |
| Рейтинговые и интегральные оценки | Сводную позицию компании и её место среди конкурентов | Веса показателей задаёт автор, и их нужно обосновать |
Отраслевая специфика и стадия жизненного цикла
Строительная организация живёт на авансах заказчиков, незавершённом производстве и проектном финансировании, поэтому типовой норматив автономии покажет кризис там, где его нет. Та же ловушка со стадией жизненного цикла: растущая компания держит высокую долю заёмного капитала по стратегии, а у зрелой это сигнал риска. Поэтому методика оценки строится по шагам: стандартный набор коэффициентов, поправка на отрасль и стадию, затем вывод о типе устойчивости.
Аналитическая глава на данных компании
Аналитическая глава магистерской диссертации строится на отчётности одной организации за несколько лет: бухгалтерский баланс, отчёт о финансовых результатах и, если есть, отчёт о движении денежных средств. Одного года мало — устойчивость оценивается по динамике, а не по снимку.
- горизонтальный и вертикальный анализ баланса — что росло быстрее: активы, собственный капитал или долг;
- коэффициенты финансовой устойчивости и ликвидности с объяснением каждого изменения;
- деловая активность — оборачиваемость запасов, дебиторской и кредиторской задолженности, длительность операционного и финансового цикла;
- анализ заёмных средств — структура, стоимость, график погашения;
- рентабельность и её факторы, чтобы связать устойчивость с финансовым результатом;
- итоговая диагностика — список проблем, из которого вырастает третья глава.
Если отчётности компании нет
Если работодатель не даёт данных, тему менять не нужно. Бухгалтерская отчётность большинства коммерческих организаций открыта в государственном информационном ресурсе бухгалтерской отчётности, и по ней можно построить полноценный анализ. Если кафедра требует базу практики, данные обезличивают: название заменяют условным, а цифры и выводы остаются. Главное, чтобы таблицы в тексте сходились с приложенной отчётностью до рубля.
Проектные рекомендации и их эффект
Проектная часть магистерской диссертации по финансовому менеджменту должна показать, как изменятся показатели после внедрения мер, а не просто перечислить эти меры. Каждая рекомендация отвечает на проблему из аналитической главы. Рекомендация, которой нет пары в диагностике, выдаёт шаблон.
- Управление кредиторской задолженностью — график платежей, отсрочки у поставщиков, контроль просрочки.
- Реструктуризация заёмного капитала — замена краткосрочных кредитов долгосрочными, пересмотр стоимости долга.
- Оптимизация оборотного капитала — меньше запасов, короче сроки дебиторской задолженности.
- Система мониторинга финансового состояния — набор показателей, пороговые значения, периодичность и ответственные.
- Текущее и оперативное финансовое планирование — бюджет движения денежных средств, чтобы удерживать ликвидность.
Как посчитать эффект
Эффект считают через прогнозный баланс: меры переводят в изменения статей и заново рассчитывают коэффициенты из второй главы. Сравнение «до и после» в одной таблице плюс два сценария, базовый и пессимистичный, снимают главный вопрос оппонента: что будет, если мера сработает наполовину. Если тема касается стоимости бизнеса, добавляют оценку того, как финансовые и нефинансовые факторы влияют на стоимость компании.
Темы, с которыми обращаются
Темы по финансовому менеджменту строятся вокруг устойчивости, инвестиций и стоимости конкретной компании.
- обеспечение финансовой устойчивости компании современными методами финансового менеджмента;
- методология оценки финансовой устойчивости организаций с отраслевой спецификой, например строительных;
- диагностика финансовой устойчивости на разных стадиях жизненного цикла организации;
- управление заёмными средствами и кредиторской задолженностью;
- разработка системы мониторинга финансового состояния предприятия;
- управление стоимостью бизнеса через финансовые и нефинансовые факторы.
Сколько стоит
Стоимость магистерской диссертации по финансовому менеджменту — от 14 000 ₽, минимальный срок — от 1 недели. Итоговая цена зависит от объёма расчётов, числа моделей и того, готова ли отчётность компании. Отдельная глава обходится недорого, если введение и теория уже согласованы с руководителем.
- минимальная цена — от 14 000 ₽;
- минимальный срок — от 1 недели;
- оплата после проверки, доработки 21 день бесплатно;
- отдельно заказывают аналитическую главу, презентацию и доклад к защите.
Сроки
Магистерская по финансовому менеджменту занимает от 1 недели, если тема, план и отчётность компании уже есть. Полная работа с выбором объекта, подбором методики и прогнозными расчётами занимает больше, плюс время на правки руководителя.
- от 1 недели — работа по согласованному плану на готовых данных или отдельная глава;
- дольше — полная диссертация с нуля, включая поиск отчётности и обоснование методики;
- срочно — возможно, если сразу прислать методичку и данные: время уходит на расчёты, а не на переписку;
- плюс время на правки руководителя между главами.
Оригинальность и проверка
Магистерскую диссертацию пишет автор, который работает с финансовым анализом, без нейросетей. Расчёты делаются на отчётности вашей компании, поэтому аналитическая и проектная главы оригинальны по сути. Если кафедра задаёт порог 70 % в системе проверки, его указывают при заказе.
Определения коэффициентов, формулы моделей и выдержки из нормативных документов оформляются как цитаты со ссылкой: в отчёте проверки они выделяются отдельно. Оригинальность набирается объяснением цифр и собственными выводами.
Почему работу возвращают
Работу по финансовому менеджменту возвращают, когда коэффициенты посчитаны без выводов, а модели применены без привязки к отрасли объекта.
- тема про финансовую устойчивость без объекта, отрасли и понятного инструмента;
- коэффициенты посчитаны, но не объяснены: таблица есть, вывода нет;
- зарубежная модель банкротства применена к российской компании без оговорки об ограничениях;
- нормативы взяты из учебника без поправки на отрасль и стадию жизненного цикла;
- рекомендации не вытекают из диагностики, эффект не посчитан;
- цифры в таблицах расходятся с приложенной отчётностью.
Что прислать вместе с заказом
Чтобы оценить цену и срок магистерской работы по финансовому менеджменту, нужны вводные, от которых зависит расчётная часть:
- тема и план, если они уже утверждены;
- методичка кафедры с требованиями к структуре, объёму и оформлению;
- отчётность организации за несколько лет или её название, если данные открыты;
- требования руководителя к методикам, если он их задал;
- написанные главы и замечания, если работа уже начата;
- даты предзащиты и защиты.
Как заказать
Магистерская диссертация на заказ размещается бесплатно и ни к чему не обязывает: вы описываете задание, 3–5 авторов присылают предложения с ценой от 14 000 ₽ и сроком от 1 недели. Заказать можно всю работу или одну главу. Деньги переводятся автору после вашей проверки.
Где взять отчётность, если компания не даёт данные?
Открытая бухгалтерская отчётность большинства организаций есть в государственном информационном ресурсе бухгалтерской отчётности, и для магистерской по финансовому менеджменту её хватает. Если нужна база практики, данные обезличивают, а расчёты остаются реальными.
Какую модель банкротства брать для российской компании?
Лучше две: зарубежную, например Альтмана, и отечественную, с оговоркой о различиях в исходных выборках. Если результаты расходятся, это расхождение само становится материалом для вывода в аналитической главе.
Можно заказать только главу про диагностику устойчивости?
Да, аналитическую главу пишут отдельно по вашему плану и данным. Автору нужны введение и теоретическая глава, чтобы расчёты шли по заявленной там методике.
Как учесть стадию жизненного цикла компании в оценке?
Стадию определяют по динамике выручки, денежных потоков и структуры капитала, а нормативы коэффициентов читают с поправкой на неё. У растущей компании высокая доля долга — не приговор, у зрелой — повод для рекомендаций.
-
СтоимостьОт 14000 рублей
-
Срок выполненияот 1 недели
-
Время отклика на заказ~ 30 минут
-
КорректировкиБесплатно
-
Гарантия на работуДо 21 дня
-
Оригинальностьот 70%
-
Безопасная сделка
-
Служба поддержки 24/7
-
Общение с автором
-
Конфиденциальность


